Un chantier dans un bien loué peut modifier le risque couvert au point de fragiliser l'indemnisation. Quand déclarer, ce que la PNO couvre pendant les travaux, et comment ne pas créer de trou de garantie.
Refaire une salle de bains, changer une toiture, ouvrir un mur porteur entre deux locataires : les travaux dans un bien loué sont fréquents, et pourtant rarement signalés à l'assureur. Beaucoup de bailleurs l'ignorent, mais un chantier peut modifier le risque couvert au point de fragiliser l'indemnisation d'un sinistre. Voici quand la déclaration s'impose, ce que la PNO couvre pendant les travaux, et comment ne pas créer de trou de garantie.
02 Quand la déclaration devient obligatoire
Tout dépend de l'ampleur du chantier et de son effet sur le risque.
La règle de l'article L113-2
Le Code des assurances impose à l'assuré de déclarer, en cours de contrat, les circonstances nouvelles qui aggravent le risque ou en créent de nouveaux. Un rafraîchissement (peinture, sols) reste sans effet ; en revanche, gros œuvre, réfection d'installations, ou logement vidé et inoccupé modifient le risque et doivent être signalés.
Ce que risque une omission
En cas de risque non déclaré, l'assureur peut appliquer une réduction proportionnelle de l'indemnité (article L113-9) ou refuser sa garantie en cas de mauvaise foi (article L113-8). Un sinistre pendant un chantier non déclaré peut ainsi n'être que partiellement indemnisé — la logique de sous-déclaration du risque, coûteuse, rejoint celle décrite pour un locataire sans assurance.
Le repère simple
Si les travaux changent la nature, l'occupation ou la structure du logement, déclarez. Dans le doute, un courrier à l'assureur coûte moins cher qu'une indemnité réduite.
03 Ce que couvre la PNO pendant le chantier
La couverture continue, mais son périmètre mérite d'être vérifié.
Le bâti reste assuré, sous conditions
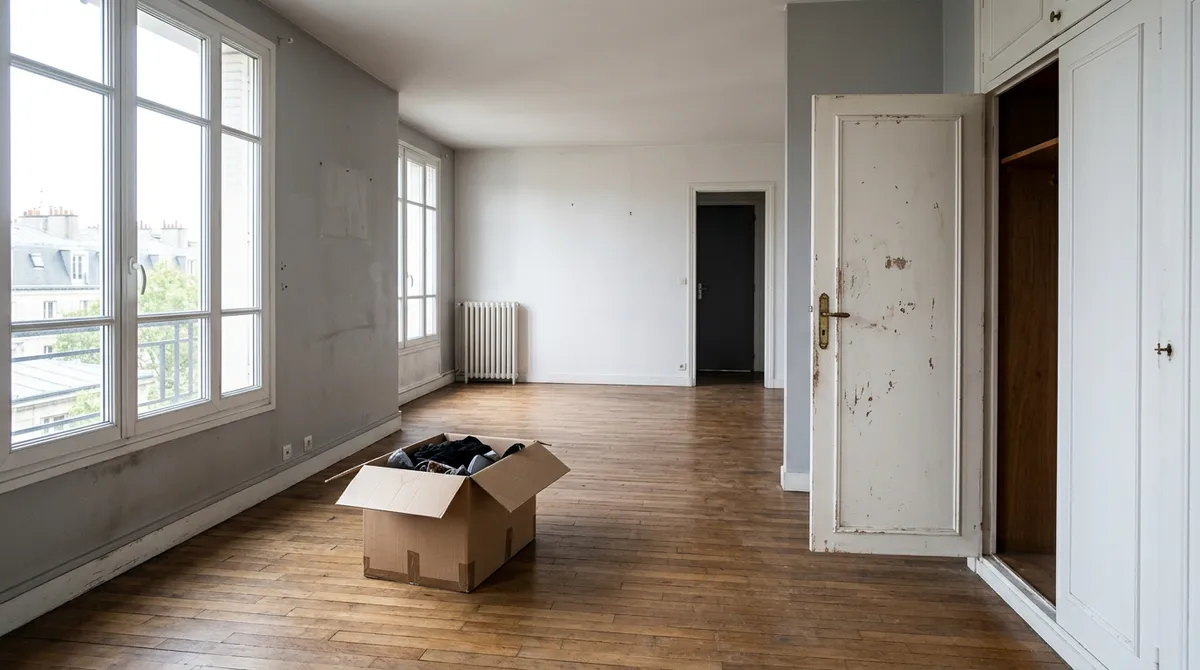
La PNO couvre en principe le bâti pendant les travaux, comme en temps normal. Mais un logement vidé et inoccupé augmente certains risques : vol de matériaux, dégât des eaux non détecté faute d'occupant, période de vacance. Sans déclaration, certaines garanties peuvent être limitées.
Le lien avec la vacance
Un chantier entre deux locataires prolonge souvent la période sans occupant. Les seuils et modalités de couverture pendant une vacance sont décisifs — ils sont détaillés dans notre guide mon locataire est parti : que devient ma couverture. Le rôle de la PNO comme socle est rappelé sur notre page garanties de l'assurance PNO.
04 L'assurance des entreprises intervenantes
La PNO n'a pas vocation à couvrir ce qui relève des professionnels du chantier.
RC professionnelle et garantie décennale
L'artisan ou l'entreprise doit disposer de sa propre responsabilité civile professionnelle et, selon les travaux, d'une garantie décennale. Ces assurances couvrent les dommages qu'ils causent ou les désordres relevant de leur responsabilité. Exigez et conservez les attestations avant le début du chantier.
La dommages-ouvrage pour les gros travaux
Pour des travaux touchant à la structure, une assurance dommages-ouvrage peut être requise. Distincte de la PNO, elle préfinance la réparation des désordres décennaux sans attendre une décision de justice. La PNO, elle, reste centrée sur le bien loué et la responsabilité du propriétaire — les deux ne se substituent pas l'une à l'autre.
05 La marche à suivre
Quelques réflexes évitent l'essentiel des litiges.
Déclarer avant le début des travaux
Adressez à l'assureur, par écrit et en amont, la nature des travaux, leur durée prévue, la période éventuelle d'inoccupation et la présence d'entreprises. L'assureur adapte la garantie (avenant, extension, conditions particulières) et confirme le maintien de la couverture.
Vérifier sa couverture globale
Un chantier est aussi l'occasion de vérifier que la PNO reste adaptée au bien une fois rénové (valeur, usage, meublé ou nu). Pour confronter les garanties utiles à un bien en travaux, notre comparateur en ligne met les offres en regard, et nos tarifs PNO observés situent le juste prix.
À retenir
Rafraîchissement : rien à signaler. Gros travaux, structure ou logement vidé : déclaration écrite avant le chantier. Dommages de l'entreprise : son assurance, pas la vôtre.